



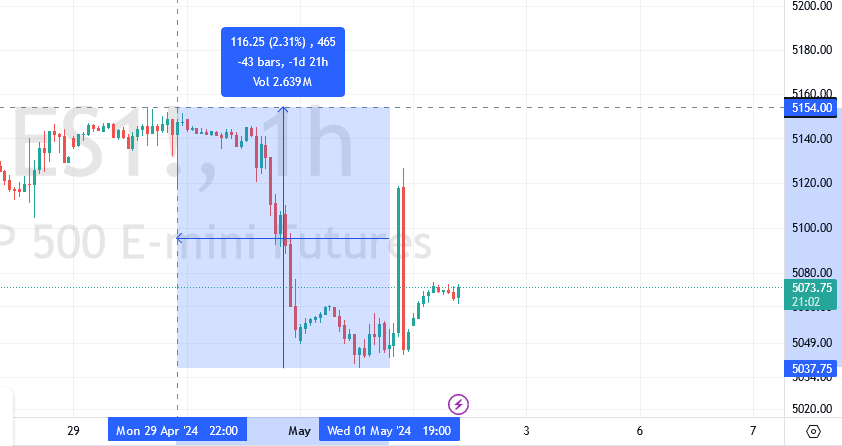
Indicii pieței de capital din SUA și-au reluat tendința descendentă de la maximele anuale și multianuale. Indicele S&P 500 a scăzut inițial cu aproape 2,3%. Piețele americane au așteptat decizia privind rata dobânzii din SUA și declarația FOMC a lui Jerome Powell, care a urmat deciziei Rezervei Federale privind rata dobânzii. Investitorii au urmărit îndeaproape și cel mai așteptat interviu de după declarația FOMC, pentru a afla potențiale indicii despre viitoarele decizii privind rata dobânzii.
Prezentare generală a pieței de capital
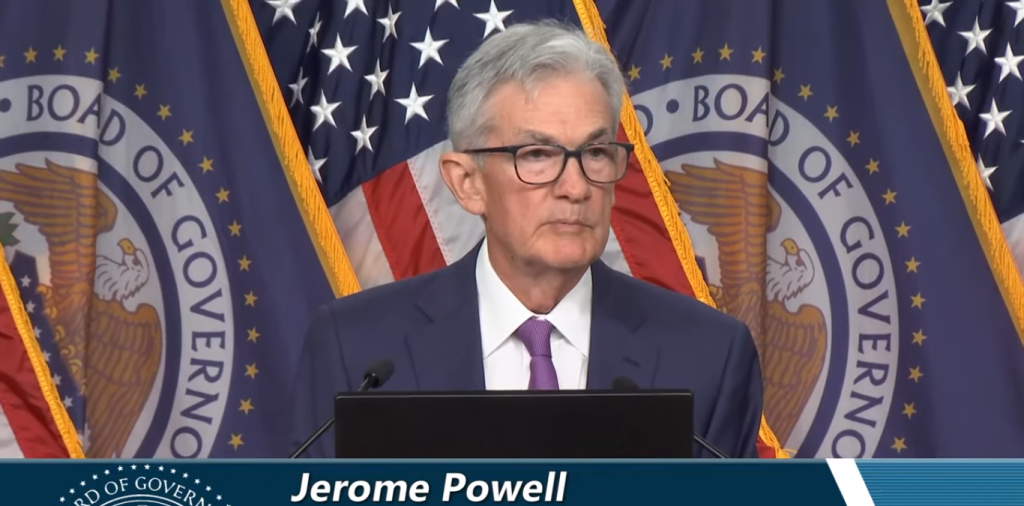
Indicii pieței de capital din SUA și-au reluat tendința descendentă de la vârfurile anuale și multianuale atinse.
Pe 1 mai, indicele S&P 500 a scăzut inițial cu aproape 2,3%.
Cu toate acestea, indicele de referință și-a revenit în urma comentariilor lui Jerome Powell din timpul declarației sale FOMC și al interviului ulterior.
Piețele americane așteptau un eveniment crucial: decizia privind rata dobânzii din SUA, urmată de o declarație și un interviu cu președintele Rezervei Federale a SUA, Jerome Powell. Aceste evenimente au o pondere semnificativă pentru piața de capital și tendințele economice din SUA, menținând participanții la piață extrem de implicați și informați.
Ratele fondurilor federale au rămas neschimbate la 5.5%, așa cum se anticipase. Cu toate acestea, contextul face ca această decizie să fie deosebit de interesantă: cu doar câteva zile înainte (25 aprilie 2024), cifrele PIB-ului avansat (față de trimestrul anterior) reprezentau o abatere surprinzătoare de la așteptări. Analiștii proiectau în jur de 2.5%, dar cifrele reale au fost semnificativ mai mici, de 1.6%.
Prezentatorul TV de la Bloomberg, Michael McKee, și-a exprimat surprinderea față de aceste cifre neașteptate, subliniind confuzia pieței în legătură cu datele economice dezamăgitoare.
PIB-ul vine ca o surpriză. Asta e pentru „urși”, băieți, 1.6%. Asta înseamnă cam jumătate din 3.4% pe care l-am văzut în trimestrul al patrulea. De asemenea, este semnificativ mai mic decât 2.5% anticipat. Trebuie, în acest moment, să analizăm care a fost problema cu asta. Consumul personal, 2.5%, este mai mic decât 3% anticipat.
Și, poate, este ceva ce trebuie să analizăm: ce s-a întâmplat cu cheltuielile de consum, pentru că păreau foarte puternice?
Indicele trimestrial al prețurilor este de 3,1% pentru titlu. Aceasta este o creștere de la 1,6%. Este cu un pas mai mare decât 3%, care a fost prognozat.
Iar CORE (Core CPI) este de 3,7% față de anul precedent, în creștere de la 2%. Deci, aceasta este o creștere semnificativă față de 3,4%, 3,4%, care a fost anticipat.
Așadar, în acest moment, avem o serie de date care spun că nu, Fed nu trebuie să reducă ratele dobânzilor în acest moment.
Michael McKee (Bloomberg) – 25 Aprilie, 2024
Analiza fundamentală
Mediul economic actual diferă substanțial de perioada de dinainte de criza financiară 2007-2009.
Această afirmație implică faptul că actualele condiții economice și dinamica pieței sunt fundamental diferite față de epoca de dinainte de criză. Cu toate acestea, investițiile s-au mutat către sectoare mai inovatoare (acțiuni de creștere), în special în lunile post-pandemie.
O scădere a PIB-ului poate avea un efect deflaționist, putând reduce nivelul general al prețurilor bunurilor și serviciilor dintr-o economie. Acest impact deflaționist, coroborat cu dinamica în evoluție a declarației FOMC și a comentariilor lui Jerome Powell, subliniază nevoia critică a investitorilor de a-și reevalua strategiile de piață.
Capacitatea Rezervei Federale de a oferi finanțare substanțială pe termen scurt este, de asemenea, limitată, ceea ce impune participanților la piață să se pregătească pentru potențiale schimbări ale pieței.
Capacitatea Rezervei Federale de a oferi finanțare substanțială pe termen scurt este, de asemenea, limitată, ceea ce impune participanților la piață să se pregătească pentru potențiale schimbări ale pieței.
Indicatori economici cheie și cronologie
Cifrele recente privind PIB-ul au remodelat semnificativ peisajul pieței. Această remodelare va fi evidentă pe 30 mai, odată cu publicarea cifrei preliminare a PIB-ului și, ulterior, pe 27 iunie 2024, odată cu publicarea cifrei finale a PIB-ului, care oferă o măsură precisă a creșterii economice. Următoarea decizie FOMC privind rata dobânzii, programată pentru 12 iunie 2024, are, de asemenea, o pondere semnificativă, subliniind urgența și importanța acestor evenimente viitoare.
Indică indicele de volatilitate al pieței (VIX) un maxim istoric?
Zilele care au urmat deciziei FOMC au favorizat, în general, creșterea viitoare a acțiunilor. Indicele de Volatilitate și-a reluat traiectoria descendentă începând cu 1 mai 2024, cu o creștere bruscă de 12%, declanșând o scurtă perioadă de panică în rândul investitorilor.
Drept urmare, indicele XLK (SPDR Select Sector Fund – Technology) a urcat. În plus, XLF (SPDR Select Sector Fund – Financial) a crescut cu aproximativ 2.8%, în timp ce indicele VIX a scăzut. Sectorul sănătății (indicele XLV) a crescut doar cu 1.21% într-o săptămână, confruntându-se cu unele provocări, inclusiv o eventuală retragere a RFK și o alianță cu Donald Trump.
🌱 Sprijiniți cercetări și analize independente privind oportunitățile de piață!
💛 Morraevo este un proiect independent, autofinanțat. Dacă apreciați această muncă, luați în considerare susținerea ei!
Dacă ți-a plăcut acest articol, s-ar putea să-ți placă și De ce mi-am vandut detinerea Teraplast?

⚠️ Declinarea răspunderii
Acest articol nu reprezintă un sfat de tranzacționare, iar orice pierdere financiară asociată cu acesta este exclusiv responsabilitatea dumneavoastră.
Cu toate acestea, o abordare investițională mai prudentă poate genera stabilitate și profit pe termen lung.
Modelele Teoriei Rafinate a Valurilor lui Elliott sunt complexe de identificat și există întotdeauna loc de eroare. Nu recomand utilizarea lor, mai ales dacă sunteți începător în investiții. Solicitați întotdeauna sfaturi financiare profesionale atunci când investiți. Mulțumesc!
Surse știri și date financiare:
Bloomberg Television: US Economic Growth Slows to 1.6%, Below All Forecasts (video)
Federal Reserve Monetary Policy (May 1, 2024) (PDF format)
