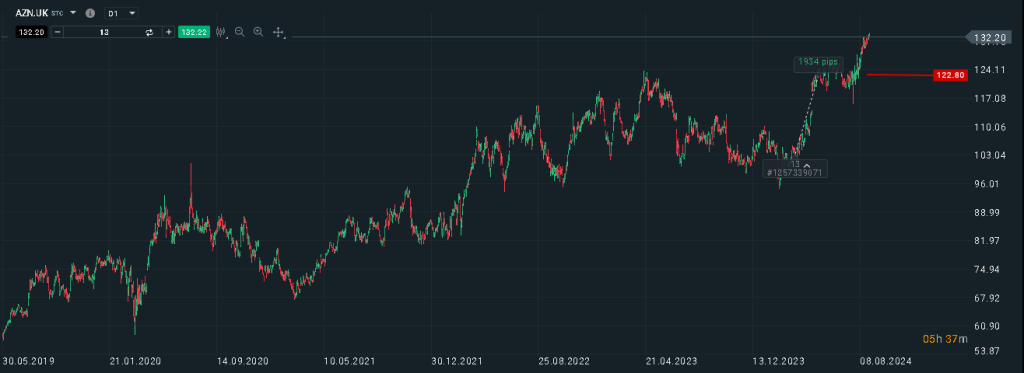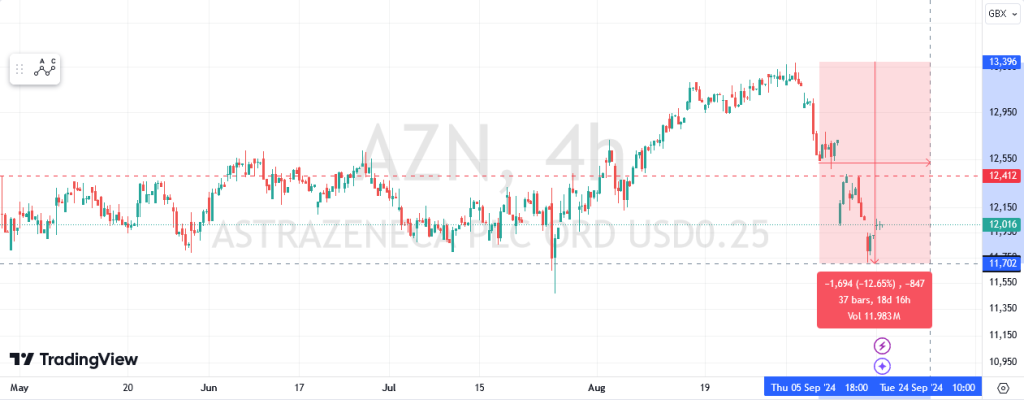



Im März 2024 kaufte ich AstraZeneca-Aktien zum denkbar ungünstigsten Zeitpunkt – kurz nachdem das Unternehmen eingeräumt hatte, dass sein COVID-Impfstoff Blutgerinnsel verursachte und mit Klagen in Höhe von 255 Millionen Pfund konfrontiert war. Sechs Wochen später schloss ich die Position mit einem Gewinn von 15 %. Zwei Wochen darauf stürzte die Aktie innerhalb von zehn Tagen um 12 % ab.
AstraZeneca ist eines der weltweit größten Pharmaunternehmen (190 Milliarden US-Dollar Marktkapitalisierung) und dominiert den Onkologiemarkt mit Blockbuster-Medikamenten wie Lynparza. Doch 2024 geriet das Unternehmen in eine schwierige Lage: Impfstoffklagen, Rekordhochs bei den Aktienkursen und ein KGV von 38 – doppelt so hoch wie der Branchendurchschnitt.
Diese Fallstudie zeigt genau, wie ich die Elliott-Wellen-Analyse mit fundamentalen Kennzahlen kombiniert habe, um den optimalen Ein- und Ausstiegszeitpunkt zu bestimmen. Sie sehen die entsprechenden Charts, die von mir erkannten Warnsignale und, warum „dauerhaft halten“ nicht immer die beste Strategie ist.
Warum wirkte AstraZeneca gleichzeitig attraktiv UND gefährlich?
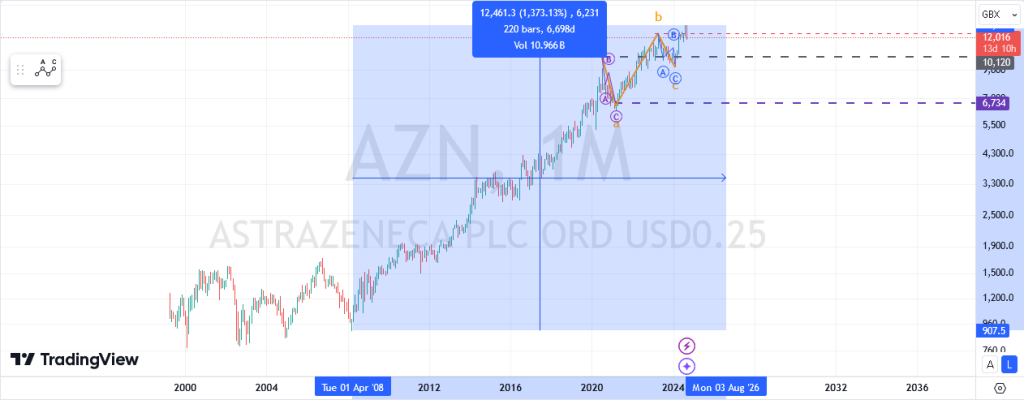
AstraZeneca-Setup:
✅ Das Bullen-Szenario
• 1.370% Rendite seit 2008 (langfristiger Gewinner)
• 182 aktive Projekte in der Medikamentenentwicklung
• Onkologie-Marktführer profitabelstes Geschäftssegment
• Aktienkurs steigt trotz Impfstoff-Kontroversen
❌ Das Bären-Szenario
• £255 Mio. Klagen wegen Thrombosefällen (TTS)
• KGV von 38 vs. Branchendurchschnitt (~15-20)
• Allzeithochs Risiken durch Trendreife
• Geringerer Umsatz im COVID-Portfolio und hohe F&E-Ausgaben belasten Margen
Die Frage: War der Kauf der AstraZeneca-Aktie eine Kaufgelegenheit bei einem Kursrückgang oder eine Falle?
Chartanalyse von AstraZeneca
Mithilfe der verfeinerten Elliott-Wellen-Theorie identifizierte ich ein seitwärts tendierendes Muster, das im März 2024 abgeschlossen wird:
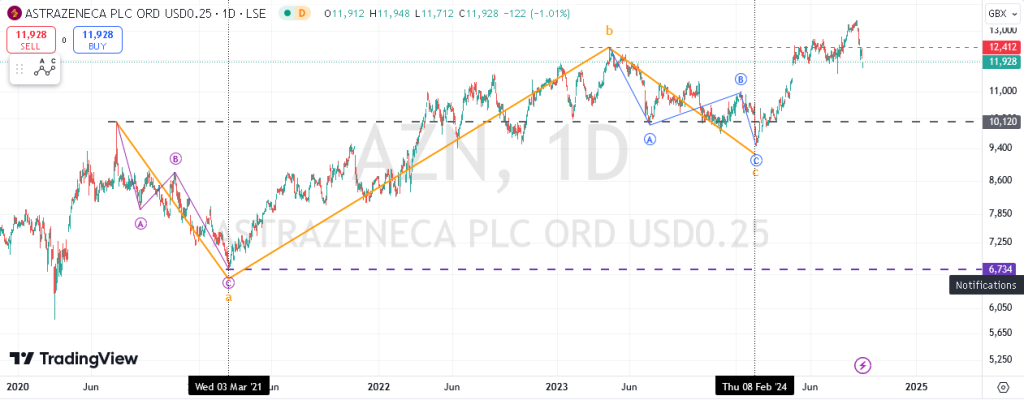
Das bedeutete Folgendes:
- Welle C hatte den Bereich von Welle A wieder erreicht (klassische Seitwärtsbewegung).
- Hohe Wahrscheinlichkeit für eine letzte Kursbewegung vor einer größeren Korrektur.
- Das Risiko-Rendite-Verhältnis sprach deutlich für einen kurzfristigen Handel, nicht für eine langfristige Anlage.